Domain rollladengurte.de kaufen?
Wir ziehen mit dem Projekt
rollladengurte.de um.
Sind Sie am Kauf der Domain
rollladengurte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rollladengurte.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
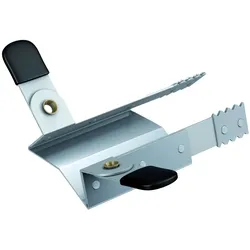
Olympia SC 200 Rolladen/Jalousie-Zubehör Jalousiesteuerung SilberAuf einen Blick Einfache Installationja Breite100 mm Tiefe95 mm Höhe38 mm Gewicht105 g Alle technischen Daten anzeigen (7 Angaben) MerkmaleProdukttypJalousiesteuerungProduktfarbeSilberEinfache InstallationJa Gewicht und AbmessungenBreite100 mmTiefe95 mmHöhe38 mmGewicht105 g Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.12,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kunsstoffpflege PV Gard 1 L Eilfix 100702 für Fenster, Türen und RolladenPV Gard der Firma Becker Chemie konserviert zuverlässig Oberflächen aus Aluminium und eignet sich auch für alle weißen, farbigen oder beschichteten Kunststoffe. Durch die Behandlung mit PV Gard werden die Oberflächen für längere Zeit gegen Umwelteinflüsse geschützt und konserviert. Anwendung: Geben Sie etwas PV-Gard mit einem Tuch gleichmäßig und dünn auf die zu behandelnde Fläche. Nach einer kurzen Einwirkzeit wird PV Gard mit einem sauberen Tuch nachgerieben. Sie erhalten eine Gebindegröße von 1 L! RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!22,51 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ondeco Tageslicht Rollo ohne Bohren Klemmrollo Alternative Plissee Klemmfix Sichtschutz Sonnenschutz Farbe: Weiß, Größe: 40x130 cmONDECO - Fensterdekoration in Perfektion Darf es auch mal was Neues sein? Vielleicht mal kein Plissee wie der Nachbar?! Das verspannte Rollo ist eine echte Innovation im Markt. Das verspannte Rollo ist flexibel und in verschiedenen Größen und Far24,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pech, Anton: FensterFenster , Aus architektonischer Sicht behandeln die Autoren das Bauteil Fenster als Öffnung in der Wand. Sie stellen einen strukturellen Überblick der gebräuchlichen Fenstertypen vor und unternehmen eine systematische Betrachtung nach seinen Bauelementen konstruktiv, normativ und bauphysikalisch. Der technologischen Entwicklung Rechnung tragend, reihen sie die Vielzahl von modernen Fensterkonstruktionen und deren Baukörperanschlüsse in die Genealogie des Fensters ein. Die dritte Auflage wurde geprüft und korrigiert, in Bezug auf die Aktualität bei Normen und Technologien im Aufbau sowie bei den Materialien ist sie auf dem neuesten Stand. Beschattung, Dreifachverglasung, bauphysikalische Einbaudetails wie Dampfdichtigkeit und Diffusionsoffenheit finden besondere Berücksichtigung. , Tagfahrlichter > Lichter & Leuchten , Auflage: mit 153, teilw. farb. Abb., Erscheinungsjahr: 20230306, Produktform: Leinen, Titel der Reihe: Baukonstruktionen#11#, Autoren: Pech, Anton~Pommer, Georg~Zeininger, Johannes, Redaktion: Pech, Anton, Auflage: 23003, Auflage/Ausgabe: mit 153, teilw. farb. Abb, Seitenzahl/Blattzahl: 173, Abbildungen: 81 b/w and 73 col. ill., Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Gebäudeöffnung; Sonnenschutz; Einbruchschutz; Baukonstruktion; Baudetail; Bauteil; Fassade; Fassadenöffnung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fenster~Bau / Hochbau~Hochbau, Fachkategorie: Materialien in der Architektur, Warengruppe: HC/Architektur, Fachkategorie: Architektonische Details, Komponenten und Motive, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhuser Verlag GmbH, Länge: 247, Breite: 170, Höhe: 15, Gewicht: 636, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2743954, Vorgänger EAN: 9783035622133 9783990430231 9783211215005, Alternatives Format EAN: 9783035627046, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **


Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Vertikalmarkise Kassettenrollo Außenrollo Sonnenschutz 1.4x2.3m beige Sichtschutz RolloKassetten-Sichtschutzrollo in beige für den Außenbereich Gerade im Sommer führt die Sonne leicht zur Überhitzung, deshalb sollten Sie Ihren Balkon und Ihre Terrasse mit dem passenden Sichtschutzrollos im Außenbereich beschatten. Outdoor Rollos oder auch79,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vertikalmarkise Kassettenrollo Außenrollo Sonnenschutz 1.7x2.3m beige Sichtschutz RolloKassetten-Sichtschutzrollo in beige für den Außenbereich Gerade im Sommer führt die Sonne leicht zur Überhitzung, deshalb sollten Sie Ihren Balkon und Ihre Terrasse mit dem passenden Sichtschutzrollos im Außenbereich beschatten, Outdoor Rollos oder auch94,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Olympia SC 200 Rolladen/Jalousie-Zubehör Jalousiesteuerung SilberAuf einen Blick Einfache Installationja Breite100 mm Tiefe95 mm Höhe38 mm Gewicht105 g Alle technischen Daten anzeigen (7 Angaben) MerkmaleProdukttypJalousiesteuerungProduktfarbeSilberEinfache InstallationJa Gewicht und AbmessungenBreite100 mmTiefe95 mmHöhe38 mmGewicht105 g Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.12,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kunsstoffpflege PV Gard 1 L Eilfix 100702 für Fenster, Türen und RolladenPV Gard der Firma Becker Chemie konserviert zuverlässig Oberflächen aus Aluminium und eignet sich auch für alle weißen, farbigen oder beschichteten Kunststoffe. Durch die Behandlung mit PV Gard werden die Oberflächen für längere Zeit gegen Umwelteinflüsse geschützt und konserviert. Anwendung: Geben Sie etwas PV-Gard mit einem Tuch gleichmäßig und dünn auf die zu behandelnde Fläche. Nach einer kurzen Einwirkzeit wird PV Gard mit einem sauberen Tuch nachgerieben. Sie erhalten eine Gebindegröße von 1 L! RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!22,51 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Ondeco Tageslicht Rollo ohne Bohren Klemmrollo Alternative Plissee Klemmfix Sichtschutz Sonnenschutz Farbe: Weiß, Größe: 40x130 cmONDECO - Fensterdekoration in Perfektion Darf es auch mal was Neues sein? Vielleicht mal kein Plissee wie der Nachbar?! Das verspannte Rollo ist eine echte Innovation im Markt. Das verspannte Rollo ist flexibel und in verschiedenen Größen und Far24,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pech, Anton: FensterFenster , Aus architektonischer Sicht behandeln die Autoren das Bauteil Fenster als Öffnung in der Wand. Sie stellen einen strukturellen Überblick der gebräuchlichen Fenstertypen vor und unternehmen eine systematische Betrachtung nach seinen Bauelementen konstruktiv, normativ und bauphysikalisch. Der technologischen Entwicklung Rechnung tragend, reihen sie die Vielzahl von modernen Fensterkonstruktionen und deren Baukörperanschlüsse in die Genealogie des Fensters ein. Die dritte Auflage wurde geprüft und korrigiert, in Bezug auf die Aktualität bei Normen und Technologien im Aufbau sowie bei den Materialien ist sie auf dem neuesten Stand. Beschattung, Dreifachverglasung, bauphysikalische Einbaudetails wie Dampfdichtigkeit und Diffusionsoffenheit finden besondere Berücksichtigung. , Tagfahrlichter > Lichter & Leuchten , Auflage: mit 153, teilw. farb. Abb., Erscheinungsjahr: 20230306, Produktform: Leinen, Titel der Reihe: Baukonstruktionen#11#, Autoren: Pech, Anton~Pommer, Georg~Zeininger, Johannes, Redaktion: Pech, Anton, Auflage: 23003, Auflage/Ausgabe: mit 153, teilw. farb. Abb, Seitenzahl/Blattzahl: 173, Abbildungen: 81 b/w and 73 col. ill., Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Gebäudeöffnung; Sonnenschutz; Einbruchschutz; Baukonstruktion; Baudetail; Bauteil; Fassade; Fassadenöffnung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fenster~Bau / Hochbau~Hochbau, Fachkategorie: Materialien in der Architektur, Warengruppe: HC/Architektur, Fachkategorie: Architektonische Details, Komponenten und Motive, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhuser Verlag GmbH, Länge: 247, Breite: 170, Höhe: 15, Gewicht: 636, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2743954, Vorgänger EAN: 9783035622133 9783990430231 9783211215005, Alternatives Format EAN: 9783035627046, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Albrecht, Lene: Wir, im FensterWir, im Fenster , "Heute weiß ich, dass ein Fenster nur einen Ausschnitt von etwas bildet. Vielleicht geht es nicht darum, etwas Bestimmtes zu zeigen, sondern darum, alles andere zu verbergen; eine dieser Wahrheiten, die man im Nachhinein zu verstehen glaubt, und ich gehe nicht so weit, mir einzubilden, es sei die einzig mögliche." »Wir, im Fenster« erzählt in eindringlichen Bildern von einer rauen Kindheit im Berlin der Nachwendezeit, von zwei einst unzertrennlichen Freundinnen - und von dem Sommer, in dem ein unverzeihlicher Verrat einfach alles verändert. Linn beobachtet zwei Mädchen in der U-Bahn, und auf einmal ist sie wieder da: Laila, ihre Kindheitsfreundin, und pocht immer lauter auf ihren Platz in Linns Leben. Wie damals, als die beiden Mädchen noch unzertrennlich einem widersprüchlichen Ort mitten in Berlin trotzen, wo das Schöne und das Grausame nah beieinander liegen. Als Laila für eine Weile zu Linns Familie zieht, geht die Freundschaft - geprägt von kindlicher Liebe, Eifersucht und erwachender Sexualität - schleichend in die Brüche, bis etwas Unverzeihliches geschieht und Laila in den heißesten Tagen des Sommers schließlich ganz verschwindet, ohne sich zu verabschieden. Während sich der Ort von damals auflöst, tastet Linn sich zurück, zweifelnd, ob sie sich selbst trauen kann, und fragt nach dem warum. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20190913, Produktform: Leinen, Autoren: Albrecht, Lene, Seitenzahl/Blattzahl: 223, Keyword: Berlin; Kindheit; Freundschaft; Ferrante; Beste Freundinnen; Wendezeit; Nachwendezeit; Verrat, Fachschema: Neunziger Jahre / Roman, Erzählung, Fachkategorie: Biografischer Roman, Zeitraum: 1990 bis 1999 n. Chr.~21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Aufbau Verlage GmbH, Verlag: Aufbau Verlage GmbH, Verlag: Aufbau, Länge: 222, Breite: 134, Höhe: 25, Gewicht: 357, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783841218582, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sichtschutzrollo Vertikalmarkise Sonnenschutz Sichtschutz blickdichtes Rollo 1.0x2.3m beige GartenKassetten-Sichtschutzrollo in beige für den Außenbereich Gerade im Sommer führt die Sonne leicht zur Überhitzung, deshalb sollten Sie Ihren Balkon und Ihre Terrasse mit dem passenden Sichtschutzrollos im Außenbereich beschatten, Outdoor Rollos oder auch39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.